Payer en euros ou en devise locale à l'étranger : quelle option choisir sur le terminal de paiement ou au distributeur pour éviter les frais cachés
En voyage hors zone euro, le terminal te propose de payer « en euros » pour plus de simplicité. Une option rassurante qui coûte souvent plus cher. On t'explique la conversion dynamique de devises, ce que dit la loi et le bon réflexe à adopter.
 🎨 illu
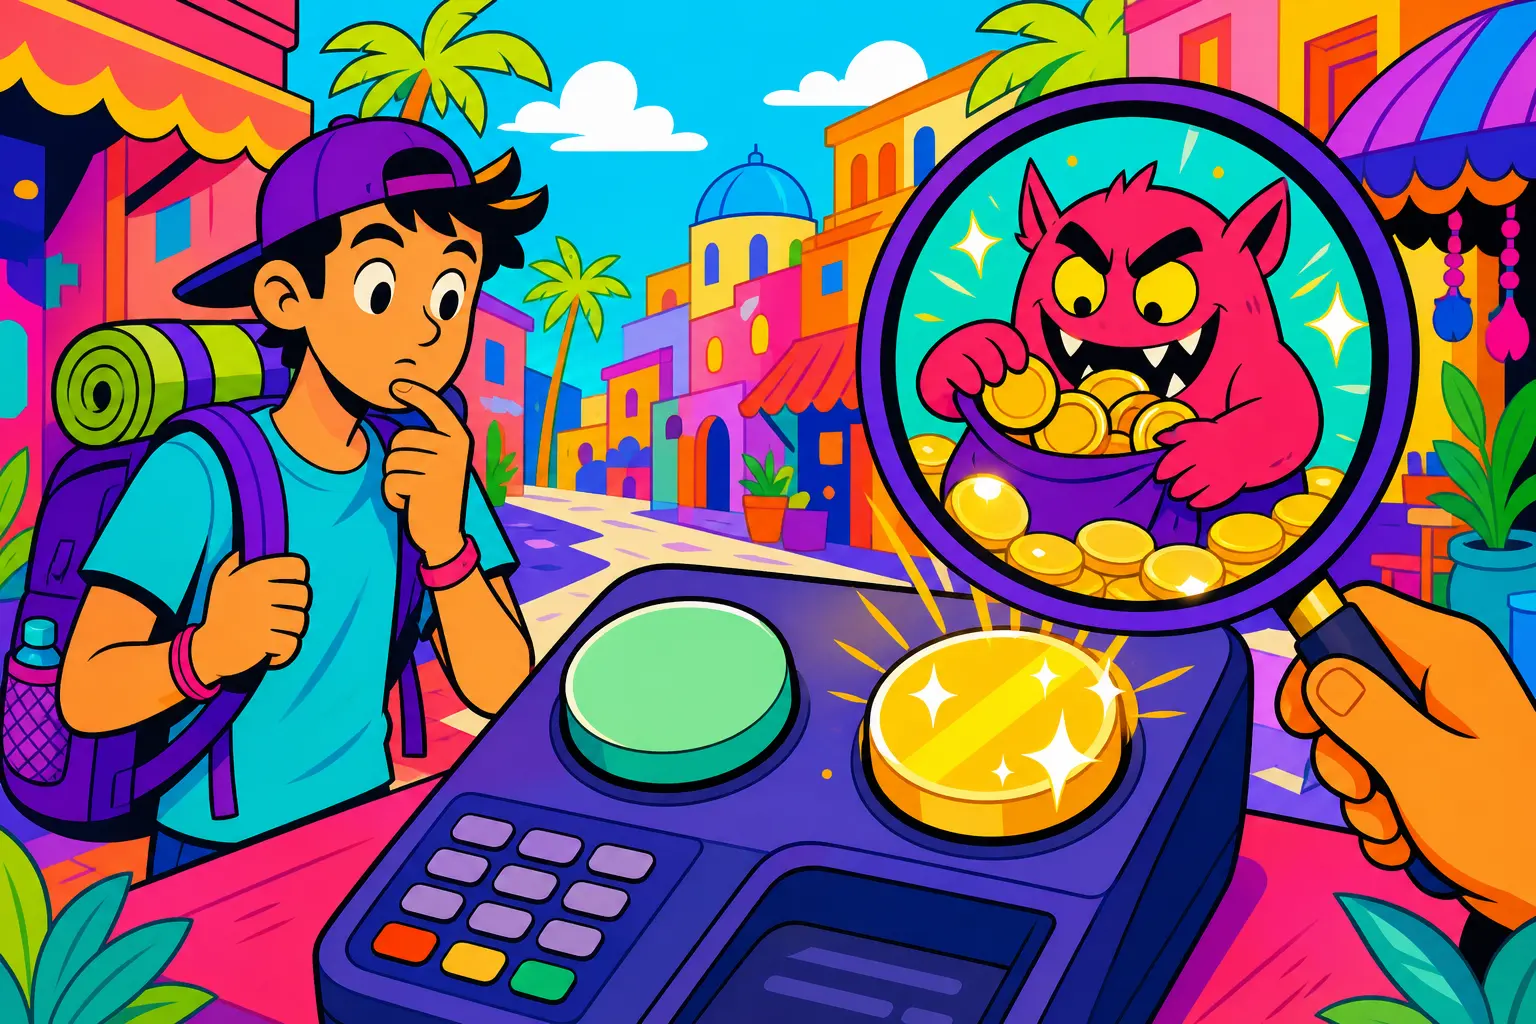
Tu règles ton resto à Londres, ta location à Prague ou tes souvenirs à New York, et le terminal affiche une question piège : payer en euros ou en devise locale ? L’euro a l’air plus simple, plus clair, presque plus sûr. Dans la plupart des cas, c’est pourtant l’option la plus chère. Voici pourquoi, et comment ne plus te faire avoir en voyage.
💱 Ce qui se passe vraiment quand tu choisis « euros »
Ce choix porte un nom : la conversion dynamique de devises, souvent abrégée en DCC (pour dynamic currency conversion). Le principe :
- tu paies dans un pays dont la monnaie n’est pas l’euro ;
- le terminal ou le distributeur reconnaît que ta carte est française ;
- il te propose de convertir tout de suite le montant en euros.
Le problème, c’est qui fait la conversion. Si tu choisis l’euro, ce n’est plus ta banque qui convertit, mais le commerçant ou l’opérateur du terminal, avec son propre taux de change. Et ce taux inclut une marge, qui profite à ceux qui proposent le service.
Si tu choisis la devise locale, le paiement part en livres, en couronnes ou en dollars, et c’est ta banque qui convertit, au taux du réseau de ta carte, en ajoutant ses frais habituels s’il y en a.
📊 Euros ou devise locale : le comparatif
| Payer en euros (conversion par le terminal) | Payer en devise locale (conversion par ta banque) | |
|---|---|---|
| Qui fixe le taux | Le commerçant ou l’opérateur du terminal | Le réseau de ta carte et ta banque |
| Marge sur le change | Souvent plus élevée | En général plus faible |
| Montant connu tout de suite | Oui, en euros | Non, tu le découvres sur ton relevé |
| Frais de ta banque | Variables selon ta banque | Ceux prévus par ton contrat pour les paiements en devises |
| Verdict | Pratique, mais souvent plus cher | Le réflexe à privilégier |
Le seul vrai avantage de l’euro, c’est de connaître le montant exact au moment de payer. C’est rassurant, mais ce confort se paie.
💡 Le bon réflexe tient en une phrase : quand le terminal te pose la question, choisis toujours la monnaie du pays où tu te trouves.
🏧 Au distributeur : attention à la « conversion garantie »
Le même piège existe au distributeur de billets, parfois de façon encore plus insistante. L’écran peut afficher :
- « Accepter la conversion » ou « Conversion garantie » ;
- un montant en euros présenté comme « sans surprise » ;
- un bouton coloré bien visible pour accepter, et un bouton discret pour refuser.
Dans tous ces cas, il s’agit de la même conversion dynamique. Refuse-la : le retrait se fera en devise locale, et ta banque convertira.
Au passage, méfie-toi aussi des distributeurs indépendants installés dans les zones très touristiques (gares, aéroports, rues commerçantes) : certains ajoutent des frais de retrait élevés en plus de la conversion. Les distributeurs des banques locales sont souvent un meilleur choix.
⚖️ Ce que dit la loi européenne
L’Union européenne a encadré cette pratique. Depuis avril 2020, en vertu du règlement (UE) 2019/518, celui qui propose la conversion au terminal ou au distributeur doit, avant le paiement :
- exprimer ses frais de conversion en pourcentage au-dessus du taux de référence de la Banque centrale européenne ;
- t’indiquer le montant dans la monnaie du commerçant et dans celle de ton compte ;
- t’informer que tu peux payer dans la monnaie locale et laisser ta banque convertir.
Depuis avril 2021, ta banque doit aussi t’envoyer un message électronique (SMS, notification, e-mail) quand tu paies ou retires de l’argent dans une autre monnaie de l’UE, avec les frais de conversion appliqués. Tu peux désactiver ces messages si tu le souhaites.
Ces règles concernent les paiements et retraits dans l’Union européenne. Hors de l’UE, au Royaume-Uni, aux États-Unis ou en Asie par exemple, rien ne garantit que la marge te soit présentée aussi clairement : le réflexe « devise locale » y est d’autant plus utile.
Bon à savoir aussi : un paiement en euros dans un autre pays de l’UE ne peut pas te coûter plus cher qu’un paiement équivalent en France. La question de la devise ne se pose donc que dans les pays qui ont leur propre monnaie.
🏦 Et les frais de ta propre banque ?
Choisir la devise locale ne veut pas dire « zéro frais ». Selon ta banque, un paiement en devises peut entraîner :
- une commission en pourcentage du montant ;
- parfois des frais fixes par opération ;
- des frais spécifiques pour les retraits d’espèces.
Ces frais varient énormément d’une offre à l’autre. Certaines banques en ligne et néobanques n’en facturent pas sur les paiements, ou seulement au-delà d’un certain montant. Pour savoir où tu en es, ouvre la plaquette tarifaire de ta banque et cherche la ligne « paiement par carte hors zone euro ».
💡 Avant un voyage, vérifie aussi que ta carte est bien activée pour l’étranger et que tes plafonds de paiement et de retrait suffisent. Une carte virtuelle peut être utile pour tes réservations en ligne, on t’explique comment ça marche dans notre article sur la carte bancaire virtuelle.
✅ Les bons réflexes en voyage hors zone euro
- Au terminal : choisis toujours la devise locale.
- Si le commerçant choisit pour toi et te tend un ticket en euros, demande à annuler et refaire la transaction avant de signer ou de valider.
- Au distributeur : refuse la « conversion garantie » et privilégie les distributeurs des banques.
- Retire moins souvent, mais des montants plus importants, si ta banque facture des frais fixes à chaque retrait.
- En ligne, sur un site étranger, le même choix peut apparaître au moment de payer : même réflexe, la devise du site.
- Garde tes tickets et vérifie ton relevé au retour. En cas de débit anormal ou de paiement contesté, il existe des recours, détaillés dans notre article sur la rétrofacturation par carte bancaire.
💳 À retenir
Payer « en euros » à l’étranger, c’est laisser le commerçant ou le distributeur choisir le taux de change, presque toujours à ton détriment. Choisis la devise locale, laisse ta banque convertir, et vérifie avant de partir ce que ta banque facture sur les paiements en devises. Un seul bouton à l’écran peut faire la différence sur tout le budget de ton voyage.
🙋 FAQ : on répond à tout
À l'étranger, vaut-il mieux payer en euros ou en devise locale ? +
En règle générale, en devise locale. Si tu choisis l'euro, c'est le commerçant ou l'opérateur du terminal qui convertit avec son propre taux, qui inclut souvent une marge plus élevée que celle de ta banque. En choisissant la devise locale, la conversion est faite par ta banque, au taux du réseau de ta carte, avec ses frais habituels.
C'est quoi la conversion dynamique de devises ? +
C'est un service proposé au moment de payer ou de retirer de l'argent à l'étranger : le montant est converti tout de suite dans la monnaie de ta carte, par le commerçant ou le distributeur. Le côté pratique, c'est de connaître le montant exact en euros. Le revers, c'est un taux de change souvent moins favorable.
Pourquoi le distributeur me propose une « conversion garantie » ? +
C'est la même mécanique sous un autre nom. Le distributeur te propose de verrouiller le montant en euros avec son propre taux. Tu peux refuser : le retrait se fait alors en devise locale et c'est ta banque qui convertit.
Est-ce que la question se pose dans les pays de la zone euro ? +
Non. Dans un pays qui utilise l'euro, il n'y a pas de conversion. Et dans l'Union européenne, un paiement en euros par carte ne peut pas te coûter plus cher qu'un paiement équivalent en France. La question se pose dans les pays qui ont une autre monnaie, dans l'UE comme ailleurs.
J'ai payé en euros par erreur, je peux annuler ? +
Une fois le paiement validé, il est difficile de revenir en arrière. Sur place, tu peux demander au commerçant d'annuler et de refaire la transaction en devise locale avant de partir. Après coup, garde le ticket : dans l'UE, la marge appliquée devait t'être indiquée avant le paiement, ce qui peut appuyer une réclamation si ça n'a pas été le cas.
📚 Sources
- Règlement (UE) 2019/518 du 19 mars 2019 modifiant le règlement (CE) n° 924/2009 en ce qui concerne certains frais applicables aux paiements transfrontières dans l'Union et les frais de conversion monétaire (dispositions reprises depuis dans le règlement (UE) 2021/1230) : https://eur-lex.europa.eu/eli/reg/2019/518/oj
- Your Europe (Commission européenne), Paiements, virements et chèques dans l'UE : https://europa.eu/youreurope/citizens/consumers/financial-products-and-services/payments-transfers-cheques/index_fr.htm
T'as kiffé ? Fais tourner ! 🔁
Un partage = un max de love pour la rédac.
Une erreur dans cet article ? Signale-la (voir notre politique de correction)